Трансформация государственной повестки финансовой грамотности детей на цифровой медиаплатформе
Скачать статьюпреподаватель кафедры экономической социологии, Национальный исследовательский университет «Высшая школа экономики», г. Москва, Россия; ORCID 0009-0007-8965-8552
e-mail: espilipenko@hse.ruРаздел: Новые медиа
В статье представлены результаты анализа трансформаций государственной повестки в сфере финансовой грамотности детей на крупнейшей цифровой видеоплатформе. Исходное противоречие заключается в том, что официальная стратегия, ориентированная на формирование безопасного и ответственного финансового поведения, не находит прямого отражения в медиаконтенте. Цель работы – выявить механизмы переопределения тематической структуры и форматов контента под воздействием платформенной логики (van Dijck, Poell, de Waal). На основе контент-анализа 691 видео (2013–2023 гг.) показано, что видеохостинг переопределяет ключевые параметры: тематику (с безопасности на возможности «быстрого заработка») и форматы (с анимации на блогерский монолог). Сопоставление полученных результатов с атрибутами государственной стратегии показывает, что цифровая платформа активно трансформирует повестку, замещая просветительский контент упрощенными рецептами успеха и рискованными финансовыми установками.
DOI: 10.55959/msu.vestnik.journ.4.2026.321Введение
В цифровом обществе пространством, где люди проводят значительную часть времени, становятся онлайн-платформы. Среди них долгое время выделялся YouTube: по данным Mediascope, накануне замедления в 2024 г. среднемесячный охват видеохостинга составлял 79% населения России старше 12 лет1. Сейчас его архив предоставляет уникальный материал для реконструкции долгосрочной динамики контента более чем за 10 лет.
Именно во взаимодействии с цифровой средой формируются не только повседневные практики, но и представления о деньгах: как ими распоряжаться и какие финансовые цели предпочтительны. Социальные медиа обладают потенциалом для повышения финансовой грамотности (Koskelainen, Kalmi, Scornavacca, Vartiainen, 2023), но служат каналом распространения непроверенной информации (Shvaher, Degtyarev, Polyakova, 2021). В частности, медиа воспринимаются как площадка, где решение образовательных задач аудитории переплетается с рыночной логикой производства контента. Таким образом, медиаполе не просто транслирует готовые знания, но активно воспроизводит и переопределяет само понятие финансовой грамотности. Это происходит на фоне целенаправленной государственной политики.
В 2017–2023 гг. в России реализовывалась «Стратегия повышения финансовой грамотности»2 (далее – государственная стратегия). Однако в 2025 г. Росфинмониторинг зафиксировал резкий рост относительно предыдущего года подозрительных банковских операций с участием несовершеннолетних: количество отказов в проведении транзакций увеличилось почти в 26 раз (до 130 тыс. случаев), а число выявленных несовершеннолетних, вовлеченных в проведение подозрительных операций, достигло 272 тыс. человек3. Статистика актуализирует проблему финансовой уязвимости детей, связанную с недостаточными знаниями и навыками распознавания мошеннических схем, а также с неумением критически оценивать предложения быстрого заработка.
В современной литературе финансовая грамотность определяется как сочетание трех компонентов: установок, знаний о финансовых институтах и продуктах, а также навыков их использования (Кузина, 2015). В рамках государственной стратегии предполагалось, что передача этих компонентов происходит линейно – от эксперта (школа, семья, медиа) к ребенку. Однако цифровые платформы могут переопределять этот процесс и смещать акценты между компонентами. Как именно это происходит в случае с финансовым просвещением детей – остается открытым исследовательским вопросом.
В российском контексте ситуация приобретает дополнительную специфику. С одной стороны, государство традиционно выступает ключевым актором медиаполя (Vartanova, 2019) и инициирует масштабные образовательные стратегии. С другой – попадая на коммерческие площадки, заданная сверху повестка неизбежно трансформируется под воздействием платформенной логики: алгоритмического отбора, показателей вовлеченности и способов монетизации (van Dijck, Poell, de Waal, 2018). Поэтому вместо оценки эффективности формальных образовательных программ мы обращаемся непосредственно к медиапространству, где дети и родители могут получать и усваивать большую часть финансовых ориентиров.
Цель статьи заключается в том, чтобы выявить и описать механизмы трансформации государственной повестки в сфере финансовой грамотности детей на платформе YouTube. Для ее достижения необходимо идентифицировать акторов производства контента, проанализировать тематики и форматы реализации, а также сопоставить выявленные параметры с атрибутами государственной стратегии. Кейс YouTube позволяет проследить не просто динамику темы, но и более глубокий процесс переопределения образа детства и самой финансовой социализации под давлением платформенной логики.
Теоретические основания исследования
Разработанная (McCombs, Shaw, 1972) и дополненная концепцией второго уровня (McCombs, Lopez-Escobar, Llamas, 2000) теория установления повестки дня различает влияние медиа на заметность темы (первый уровень) и на ее атрибуты – то, как именно аудитория думает о проблеме, какие ее аспекты считает главными. Государственная стратегия нацелена на оба уровня – сделать тему финансовой грамотности детей заметной и привить «правильные» атрибуты: ответственность, безопасность, долгосрочное планирование. Однако на YouTube, где действуют иные правила отбора контента, эти уровни могут искажаться. Мы используем различение двух уровней, поскольку оно позволяет фиксировать не только появление темы, но и трансформацию ее содержания.
Согласно концепции (van Dijck, Poell, de Waal, 2018), цифровые платформы обладают собственной внутренней логикой, структурирующей производство и потребление информации через технологические, экономические и социальные механизмы: алгоритмический отбор контента, показатели вовлеченности, монетизацию. Циклы обратной связи (feedback loops) (Metzler, Garcia, 2024) закрепляют успешные форматы, а принцип виральности (Hastuti, Maulana, Lawelai, Suherman, 2025) переопределяет критерии успеха: контент ценят не за достоверность, а за эмоциональный отклик и способность быстро распространяться. Пользователи, в свою очередь, воспринимают разные платформы как коммуникативные контексты с особыми правилами (Богомягкова, Харманская, 2024). Это означает, что даже если тема сохраняет формальную заметность, ее фактическое содержание неизбежно подстраивается под логику конкретной платформы.
Российский контекст установления повестки дня
В печатных СМИ интенсивность медиадискуссий и их близость во времени значимо повышают вероятность попадания события в общественное внимание, причем важную роль играет региональное освещение (Kazun, 2020). В цифровой среде анализ ведется на разных платформах: во «ВКонтакте» изучается рассогласованность между повесткой государственных и частных медиа и реакцией аудитории (Judina, Platonov, 2019); Twitter4 рассматривается как платформа-посредник (Долгополов, Шеремет, 2021); для Telegram предложена модель двух уровней каналов (Лукьянова, Соловьев, 2024). Исследования YouTube показывают, что неинституциональные акторы (блогеры) формируют контрповестку, конкурирующую с официальным дискурсом (Агнистикова, 2022). Государство задает импульс и информационный фон, СМИ транслируют, блогеры и коммерческие проекты адаптируют тему под платформенную логику, а аудитория вовлекается в обсуждение. При этом вопросы о том, кто именно становится главным «голосом» в теме финансовой грамотности детей и в каком виде эта тема доходит до аудитории, остаются открытыми.
Обобщение трех теоретических линий позволяет сформулировать общий исследовательский замысел: государственная стратегия может инициировать рост внимания к теме (первый уровень установления повестки), но дальнейшая динамика поля – устойчивое производство контента, эволюция форматов, доминирующие акторы – подчиняется внутренней логике платформы, а не политическому замыслу. Циклы обратной связи и принцип виральности трансформируют содержательное наполнение темы, которое в итоге формируется негосударственными акторами в форматах, оптимизированных под алгоритмы YouTube.
Методика
Материалом исследования стал 691 видеоролик русскоязычного YouTube, отобранный по ключевому запросу «финансовая грамотность детей» за период 2013–2023 гг. Данные собирались методом веб-скрапинга с использованием YouTube Data API. С середины 2024 г. работа сервиса официально замедляется Роскомнадзором, однако именно на YouTube можно было наблюдать полный жизненный цикл темы (от запуска госстратегии до перехода поля под контроль платформы), а выявленные здесь механизмы трансформации повестки могут воспроизводиться на других видеоплатформах – VK Видео и Rutube. Для каждого видео фиксировались: год публикации, название, описание, название канала, количество просмотров, лайков и комментариев (там, где они были доступны).
Мы осознаем, что выборка ограничена одним поисковым запросом. Однако пилотное тестирование альтернативных формулировок («дети и деньги», «финансовое воспитание детей», «как научить ребенка управлять деньгами» и др.) показало, что они не расширяют массив существенным образом: более 90% релевантных видео уже возвращаются исходным запросом благодаря механизмам семантического поиска YouTube (алгоритмы учитывают названия, описания, метаданные и поведение пользователей). Тем не менее мы фиксируем этот методический выбор как потенциальное ограничение.
Каждое видео вручную кодировалось по четырем категориям двумя независимыми кодировщиками. Коэффициент согласия (Cohen’s kappa) составил 0,87, что свидетельствует о высокой надежности разметки. Категории включали:
– тип актора (государственные учреждения, коммерческие проекты, блогеры, родительские каналы, НКО, СМИ, другое);
– целевую аудиторию (дети, родители, профессионалы, широкая публика);
– тематику (финансовое образование/планирование, инвестиции/обогащение, воспитание/психология, безопасность, методика для педагогов, общее информирование, развлекательное/игровое);
– формат (анимация, блогерский монолог, интервью/подкаст, лекция/вебинар, новостной сюжет, семейный влог, игровой, другое).
Для сопоставления тематической структуры видеоконтента с государственной повесткой был проведен анализ текста «Стратегии повышения финансовой грамотности в Российской Федерации на 2017–2023 годы». Анализировались целевые установки, перечни ключевых тем (личное финансовое планирование, сбережения, банковские услуги, защита прав потребителей, кибербезопасность) и рекомендуемые форматы работы (уроки, игры, информационные кампании). На основе этого анализа были выделены атрибуты темы, декларируемые государством (безопасность, долгосрочное планирование, ответственное поведение), которые затем сопоставлялись с тематической структурой видеороликов.
Для проверки различий в вовлеченности применялся однофакторный дисперсионный анализ (ANOVA) с тестами Тьюки. Уровень значимости принят p < 0,05.
Трансформация повестки: от безопасности к обогащению
Проведенный анализ текста «Стратегии повышения финансовой грамотности в Российской Федерации на 2017–2023 годы» показывает, что документ нацелен на формирование у граждан, включая детей, разумного финансового поведения, основанного на принципах безопасности, долгосрочного планирования и ответственного отношения к деньгам. Такой подход соответствует одному из практикоориентированных определений финансовой грамотности в отечественном научном поле, трактующему ее как способность принимать обоснованные решения и совершать эффективные действия в сфере финансов для реализации жизненных целей (Белехова, Калачикова, 2018).
В соответствии с теорией установления повестки дня можно было ожидать, что YouTube, как популярная медиаплатформа, будет транслировать эти государственные атрибуты темы, закрепляя в общественном сознании связь между финансовой грамотностью детей и такими понятиями, как безопасность, сбережения, планирование бюджета. Однако тематический анализ видео показывает иную картину: как следует из таблицы 1, наиболее распространенной темой остается классическое финансовое образование и планирование (27% от всех видео). Однако непосредственно за ней следует инвестиционная тематика («как разбогатеть», «пассивный доход», «секреты миллионеров»), составляющая 25%. Более того, инвестиционная тематика не просто присутствует, а стремительно растет: с 12% в 2013–2016 гг. до 31% в 2020–2023 гг. Напротив, доля контента о финансовой безопасности (мошенничество, защита) остается стабильно низкой (8%), а доля традиционного финансового образования сокращается с 34% до 24%.
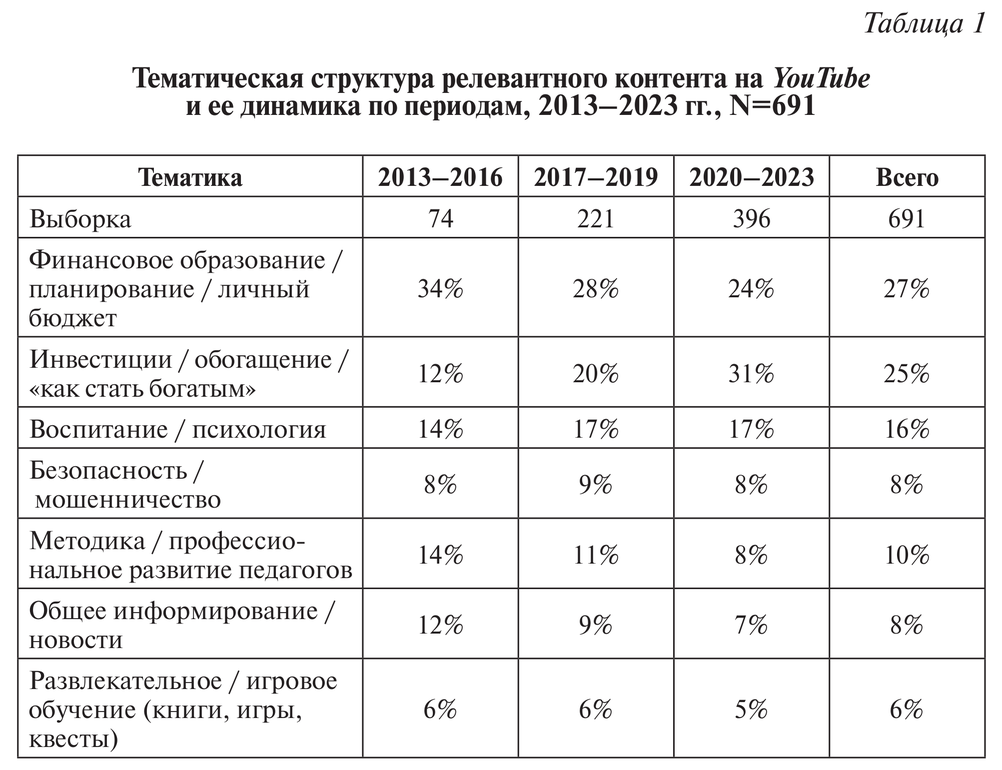
Мы предполагаем, что данное смещение в выборке отражает действие механизма алгоритмического переопределения атрибутов. Платформа YouTube, руководствуясь логикой максимизации вовлеченности, поощряет контент, который вызывает сильные эмоции, обещает быстрые результаты и легко распространяется (виральность) (van Dijck, Poell, de Waal, 2018; Metzler, Garcia, 2024; Hastuti, Maulana, Lawelai, Suherman, 2025). Риторика быстрого обогащения и инвестиционной агрессии оказывается более «кликабельной», чем советы по безопасности и долгосрочному планированию. В результате, даже если государство успешно повысило заметность темы на первом уровне установления повестки, атрибуты темы на втором уровне переопределяются платформой. Этот вывод перекликается с более широкими социокультурными тенденциями. Согласно данным ВЦИОМ, образ российской молодежи ассоциируется в первую очередь с желанием разбогатеть5. В возрастной группе 18–35 лет 58% видели перспективу стать богатым человеком в 2025 г6. YouTube в данном случае не столько создает, сколько усиливает и легитимирует уже существующий запрос на обогащение, подменяя финансовую грамотность упрощенными рецептами успеха.
Таким образом, государственная стратегия, декларируя финансовую безопасность как ключевой атрибут, на практике уступает место платформенной логике, продвигающей мотивацию к обогащению без информирования о рисках.
Форматы финансового просвещения: от анимации к блогерам
Согласно выбранной нами оптике анализа, видеохостинг должен поощрять персонифицированные и эмоциональные форматы (блогерские монологи, лайфхаки, семейные влоги) и маргинализировать институциональные форматы (лекции, вебинары, официальные уроки). Как видно из таблицы 2, блогерский монолог действительно является доминирующим форматом, составляя 34% всех видео. Его доля устойчиво растет: с 28% в 2013–2016 гг. до 38% в 2020–2023 гг. Напротив, доля анимации сократилась с 34% до 19%, а доля лекций и вебинаров остается на периферии (8–10% без заметного роста). Институциональные форматы в сумме не превышают 20% от общего объема.
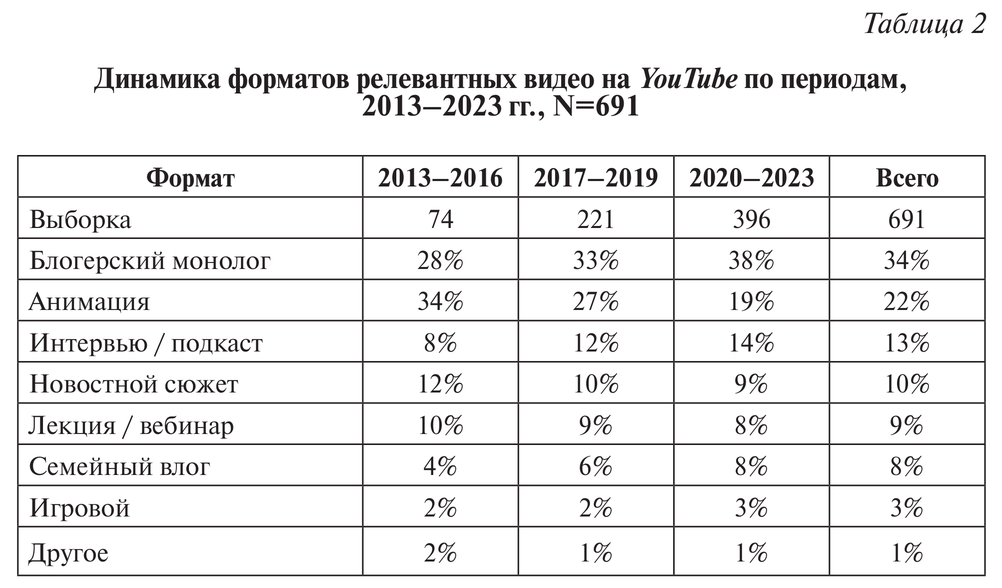
Вытеснение анимации и лекций блогерским монологом отражает фундаментальную смену запросов аудитории. Платформа переопределяет ценность информации в пользу виральности, подменяя традиционную экспертизу (Metzler, Garcia, 2024). Исследователи описывают феномен «алгоритмической харизмы» – формы авторитета, которая поддерживается циклами заметности в цифровой среде, что позволяет акторам, не обладающим специальными знаниями, вытеснять экспертов (Macias, Lockhart, 2026). В результате финансовая грамотность перестает быть систематическим знанием и превращается в набор личных советов.
Дополнительно мы рассчитали показатели вовлеченности аудитории и оценили значимость различий между форматами (см. табл. 3).
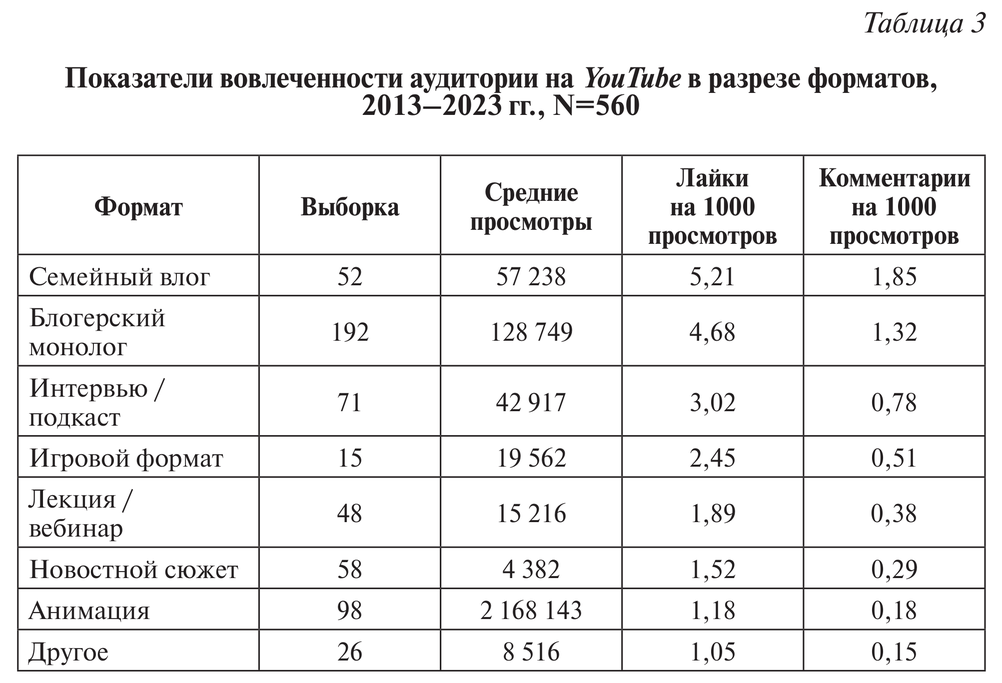
Дисперсионный анализ (ANOVA) подтвердил статистическую значимость различий между форматами как по лайкам (F(7,552)=9,84; p<0,001), так и по комментариям (F(7,552)=8,71; p<0,001). Тест Тьюки показал, что семейные влоги и блогерские монологи значимо превосходят все остальные форматы, при этом статистически значимых различий между собой они не имеют. Анимация, лекции и новостные сюжеты образуют нижнюю группу и не различаются между собой. Высокая вовлеченность аудитории блогеров и семейных влогов не должна вводить в заблуждение, так как она достигается за счет лояльной и узкой аудитории, уже доверяющей автору. Однако в абсолютном выражении эти видео собирают меньше просмотров, чем анимация. Напротив, анимационные проекты, включая поддерживаемый государством сериал «Азбука финансовой грамотности со Смешариками», обладают самыми большими охватами, но минимальной отдачей на единицу просмотра.
Таким образом, вопреки ожиданию, форматы с самыми высокими абсолютными просмотрами (анимация) демонстрируют минимальную вовлеченность, а форматы с максимальной вовлеченностью (блогеры, семейные влоги) собирают значительно меньшую аудиторию.
Форматы и вовлеченность через призму целевой аудитории
Расхождение в показателях вовлеченности между форматами указывает на специализацию контента под разные группы зрителей. В таблице 4 представлено распределение видео по потенциальной целевой аудитории на основе прямых обращений, формата и сложности языка в контенте.
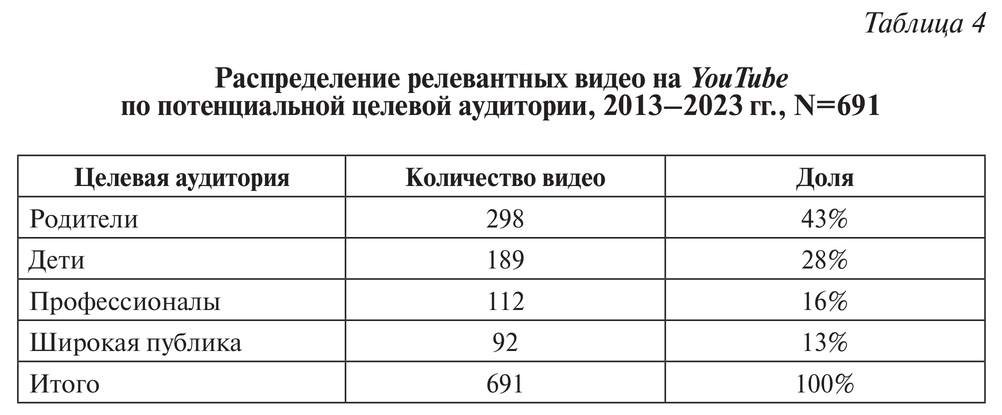
Данные свидетельствуют о том, что контент о финансовой грамотности детей на YouTube адресован не самим детям, а взрослым. Это указывает на то, что платформа выступает скорее инструментом просвещения родителей (43%) и педагогов (входят в 16%), которые затем транслируют знания в семье или образовательной среде. Вывод согласуется с исследованиями, подчеркивающими ключевую роль семьи в финансовом воспитании (LeBaron, Kelley, 2021; Gudmunson, Danes, 2011), а также с практиками «экспериментального обучения», которые эффективны только при условии предварительного родительского просвещения (LeBaron, Runyan, Jorgensen, Marks et al., 2019).
Доминирование ориентации на родителей ставит вопрос о том, насколько полно платформа охватывает другие группы, в частности детей. Обнаруженное расхождение между абсолютным охватом анимации и ее минимальными показателями вовлеченности не означает, что этот формат неэффективен как таковой. Международные обзоры и российские педагогические практики подтверждают, что для дошкольного и младшего школьного возраста мультфильмы являются наиболее адекватным способом передачи первичных финансовых знаний (Amagir, Groot, Maassen van den Brink, Wilschut, 2018; Batty, Collins, Odders-White, 2015). Визуальный ряд и повествовательные сюжеты помогают детям усваивать базовые понятия в доступной и эмоционально привлекательной форме, а игровая подача закрепляет материал.
Проблема возникает при переходе к подростковому возрасту. Финансовая социализация подростков активно идет через практическое обращение с деньгами. Согласно исследованиям потребительской социализации, именно в возрасте 12–16 лет блогеры становятся значимыми агентами влияния на финансовое поведение подростков, формируя модели распоряжения деньгами, включая практики онлайн-покупок и донатов (Фейгина, Агузарова, Коровина, Русакова, 2023). Однако на YouTube практически отсутствует контент, адресованный напрямую подросткам и учитывающий их возрастные особенности и специфические финансовые задачи. Анимационные форматы перестают быть релевантными для этой группы именно в силу возрастных особенностей. Подростку требуются не сказочные сюжеты, а проблемно ориентированные нарративы, связанные с его повседневным опытом: управлением карманными деньгами, планированием бюджета, защитой от мошенничества в интернете (Макарова, Холина, 2022). Контент для родителей, доминирующий на YouTube, затрагивает финансовые вопросы лишь опосредованно, а блогерские лайфхаки, при всей их популярности среди взрослой аудитории, не адаптированы под специфику подросткового возраста и часто несут риски дезинформации (Аликперова, Виноградова, 2021).
Таким образом, парадокс YouTube заключается не просто в смене форматов, а в появлении институциональной лакуны: платформа предлагает эффективный образовательный контент для детей младшего возраста (анимацию) и высокововлекающий, но узкоориентированный контент для взрослых (блогеры и семейные влоги). Подростки же, находящиеся в активной фазе финансовой социализации, сталкиваются с отсутствием адекватных их возрасту материалов. Дальнейшим исследовательским вопросом может стать анализ того, какие именно форматы (например, интерактивные веб-квесты или симуляторы) могли бы заполнить эту лакуну, учитывая специфические условия цифровой социализации (Фирер, Захарова, Мелешко, Сидоров, 2021).
Заключение
Проведенный анализ показал, что YouTube не является нейтральным каналом трансляции государственной повестки в сфере финансовой грамотности детей, а активно переопределяет целевую аудиторию и содержательные атрибуты финансовой грамотности. Инвестиционная тематика («как разбогатеть», «пассивный доход») стремительно вытесняет государственные приоритеты безопасности и долгосрочного планирования, что свидетельствует о переопределении атрибутов темы под влиянием платформенной логики.
Персонифицированные, эмоциональные форматы (семейные влоги, блогерские монологи) демонстрируют статистически значимо более высокие показатели удельной вовлеченности по сравнению с институциональными форматами и анимацией. При этом обнаружен ключевой парадокс: анимационные проекты, обладая охватами в миллионы просмотров, остаются зоной пассивного потребления и не формируют вовлеченности. Для детей младшего возраста этот формат остается эффективным образовательным инструментом, однако при переходе к подростковому возрасту на YouTube возникает институциональная лакуна: отсутствует контент, адресованный напрямую подросткам и учитывающий их практические запросы.
Полученные выводы имеют ряд ограничений. Выборка сформирована по одному поисковому запросу, что не исключает пропуска релевантных видео с иной лексикой. Метрики вовлеченности не позволяют идентифицировать демографию аудитории. Исследование носит корреляционный характер, не устанавливая причинно-следственных связей. Теоретический фокус на платформенной логике оставляет в стороне психологические и педагогические аспекты восприятия контента. Дальнейшие исследования могут быть направлены на сравнительный анализ других видеоплатформ (VK Видео, Rutube), где после замедления YouTube может формироваться иная конфигурация поля.
Примечания
1 Лукьянова А. Аудитория социальных медиа: доклад на Российской креативной неделе. Mediascope, 2024. Режим доступа: https://mediascope.net/upload/iblock/438/37qf2vk4di1n4ncguevk3mufyzb11qfx/%D0%90%D1%83%D0%B4%D0%B8%D1%82%D0%BE%D1%80%D0%B8%D1%8F_%D1%81%D0%BE%D1%86%D0%B8%D0%B0%D0%BB%D1%8C%D0%BD%D1%8B%D1%85_%D0%BC%D0%B5%D0%B4%D0%B8%D0%B0_Mediascope.pdf (дата обращения: 19.05.2026).
2 Распоряжение Правительства Российской Федерации от 25 сентября 2017 г. № 2039-р «Об утверждении Стратегии повышения финансовой грамотности в Российской Федерации на 2017–2023 годы». Режим доступа: http://government.ru/docs/29441/ (дата обращения: 19.05.2026).
3 Каштанов К. Банки стали чаще отказывать детям и подросткам в проведении операций. Российская газета. 2026, 26 февраля, № 43 (9879). Режим доступа: https://rg.ru/2026/02/26/sputali-karty.html (дата обращения: 19.05.2026).
4 Доступ к социальной сети Twitter (X) на территории Российской Федерации ограничен по требованию Генеральной прокуратуры Российской Федерации с марта 2022 г.
5 Образ российской молодежи: мониторинг. ВЦИОМ. 2023. 23 июня. Режим доступа: https://wciom.ru/analytical-reviews/analiticheskii-obzor/obraz-rossiiskoi-molodezhi-monitoring (дата обращения: 19.05.2026).
6 Иванова Б. ВЦИОМ: 82% молодых людей надеются реализовать себя в России. Коммерсантъ. 2025. 26 июня. Режим доступа: https://www.kommersant.ru/doc/7835246 (дата обращения: 19.05.2026).
Библиография
Агнистикова О. И. Особенности формирования медиаповесток неинституциональными акторами журналистского поля // Вестн. Пермск. ун-та. Российская и зарубежная филология. 2022. Т. 14. № 3. С. 136–144. DOI: 10.17072/2073-6681-2022-3-136-144
Аликперова Н. В., Виноградова К. В. Влияние социальных медиа на формирование финансово грамотного поведения молодежи // Народонаселение. 2021. Т. 24. № 1. С. 33–43. DOI: 10.19181/population.2021.24.1.4.
Белехова Г. В., Калачикова О. Н. «Век живи – век учись»: концептуальный дискурс о финансовой грамотности населения // Экономические и социальные перемены: факты, тенденции, прогноз. 2018. Т. 11. № 6. С. 143–162. DOI: 10.15838/esc.2018.6.60.9
Богомягкова Е. С., Харманская Э. Ю. Социальные сети как фреймы: анализ пользовательского опыта // Журнал социологии и социальной антропологии. 2024. Т. 27. № 3. С. 168–195. DOI: 10.31119/jssa.2024.27.3.6
Долгополов Д. В., Шеремет С. Е. Пространство российского Твиттера как инструмент интерпретации и трансляции «повестки дня» // Коммуникология. 2021. Т. 9. № 4. С. 26–38. DOI: 10.21453/2311-3065-2021-9-4-26-38
Кузина О. Е. Финансовая грамотность и финансовая компетентность: определение, методики измерения и результаты анализа в России // Вопросы экономики. 2015. № 8. С. 129–148. DOI: 10.32609/0042-8736-2015-8-129-148
Лукьянова Г. В., Соловьев А. Ю. Особенности формирования повестки дня в мессенджере Telegram // Изв. Саратов. ун-та. Новая серия. Сер.: Социология. Политология. 2024. Т. 24. № 1. С. 90–97. DOI: 10.18500/1818-9601-2024-24-1-90-97
Макарова Е. А., Холина О. А. Роль социализации и отношения к деньгам в формировании финансовой грамотности детей и подростков // Социально-гуманитарные знания. 2022. № 3. С. 108–122. DOI: 10.34823/sgz.2022.3.51836
Фейгина А. Я., Агузарова Е. И., Коровина А. И., Русакова М. М. Потребительская социализация детей и подростков в контексте цифрового общества // Экономическая социология. 2023. Т. 24. № 4. С. 38–61.
Фирер А. В., Захарова Т. В., Мелешко Е. А., Сидоров В. В. Веб-квест как средство формирования финансовой грамотности // Современные наукоемкие технологии. 2021. № 1. С. 131–136. DOI: 10.17513/snt.38483.
Amagir A., Groot W., Maassen van den Brink H., Wilschut A. (2018) A review of financial-literacy education programs for children and adolescents. Citizenship, Social and Economics Education 17 (1): 56–80. DOI: 10.1177/2047173417719555
Batty M., Collins J. M., Odders-White E. (2015) Experimental Evidence on the Effects of Financial Education on Elementary School Students’ Knowledge, Behavior, and Attitudes. Journal of Consumer Affairs 49 (1): 69–96. DOI: 10.1111/joca.12058
Gudmunson C. G., Danes S. M. (2011) Family Financial Socialization: Theory and Critical Review. Journal of Family and Economic Issues 32 (4): 644–667. DOI: 10.1007/s10834-011-9275-y
Hastuti H., Maulana H. F., Lawelai H., Suherman A. (2025) Algorithmic influence and media legitimacy: a systematic review of social media’s impact on news production. Frontiers in Communication 10: 1667471. DOI: 10.3389/fcomm.2025.1667471
Judina D., Platonov K. (2019) Newsworthiness and the Public’s Response in Russian Social Media: A Comparison of State and Private News Organizations. Media and Communication 7 (3): 157–166. DOI: 10.17645/mac.v7i3.1910
Kazun A. D. (2020) Agenda-Setting in Russian Media. International Journal of Communication 14: 4739–4759.
Koskelainen T., Kalmi P., Scornavacca E., Vartiainen T. (2023) Financial literacy in the digital age – A research agenda. Journal of Consumer Affairs 57 (1): 507–528. DOI: 10.1111/joca.12510
LeBaron A. B., Kelley H. H. (2021) Financial Socialization: A Decade in Review. Journal of Family and Economic Issues 42 (Suppl 1): 195–206. DOI: 10.1007/s10834-020-09736-2
LeBaron A. B., Runyan S. D., Jorgensen B. L., Marks L. D., Li X., Hill E. J. (2019) Practice Makes Perfect: Experiential Learning as a Method for Financial Socialization. Journal of Family Issues 40 (4): 435–463. DOI: 10.1177/0192513X18812917
Macias A., Lockhart E. (2026) Influence without insight: how algorithmic charisma is replacing experts. AI & Society 41: 4139–4140. DOI: 10.1007/s00146-025-02706-y
McCombs M., Lopez-Escobar E., Llamas J. P. (2000) Setting the Agenda of Attributes in the 1996 Spanish General Election. Journal of Communication 50 (2): 77–92. DOI: 10.1111/j.1460-2466.2000.tb02842.x
McCombs M. E., Shaw D. L. (1972) The Agenda-Setting Function of Mass Media. Public Opinion Quarterly 36 (2): 176–187. DOI: 10.1086/267990
Metzler H., Garcia D. (2024) Social Drivers and Algorithmic Mechanisms on Digital Media. Perspectives on Psychological Science 19 (5): 735–748. DOI: 10.1177/17456916231185057
Shvaher O. A., Degtyarev S. I., Polyakova L. G. (2021) The Effect of Social Media on Financial Literacy. International Journal of Media and Information Literacy 6 (1): 211–218. DOI: 10.13187/ijmil.2021.1.211
van Dijck J., Poell T., de Waal M. (2018) The Platform Society: Public Values in a Connective World. New York: Oxford University Press.
Vartanova E. L. (2019) Russian media: a call for theorising the economic change. Russian Journal of Communication 11 (1): 22–36. DOI: 10.1080/19409419.2019.1572531
Как цитировать: Пилипенко Е. С. Трансформация государственной повестки финансовой грамотности детей на цифровой медиаплатформе // Вестник Московского университета. Серия 10. Журналистика. 2026. № 4. С. 3–21. DOI: 10.55959/msu.vestnik.journ.4.2026.321
Поступила в редакцию 24.05.2026